
Het Neo-arrest: de antimisbruikbepaling reikt verder dan de directe moedervennootschap
HvJ EU 15 oktober 2026, C-203/25
Met het NEO-arrest van 15 oktober 2026 (C-203/25) heeft het Hof van Justitie (hierna: HvJ) de reikwijdte van de antimisbruikbepaling uit de moeder-dochterrichtlijn verder verduidelijkt. Dit arrest is relevant voor de toepassing van de inhoudingsvrijstelling in de dividendbelasting en de buitenlandse belastingplicht in de vennootschapsbelasting.
Wat komt er uit het arrest?
In het kort oordeelt het HvJ dat:
de beoordeling van de kunstmatigheid van een constructie zich niet mag beperken tot de economische activiteiten van de directe dividendontvanger, maar moet ook de overige relevante feiten en omstandigheden binnen de transactieketen omvatten;
de antimisbruikbepaling ook toepassing kan vinden wanneer de kunstmatig geachte transacties buiten de bronstaat plaatsvinden of het belastingvoordeel bij een andere deelnemer in de transactieketen terechtkomt;
het vereiste subjectieve element (het oogmerk om de inhouding van de dividendbelasting te vermijden) niet bij de uitkerende dochtervennootschap hoeft te worden vastgesteld, maar ook kan worden aangetoond bij een andere groepsvennootschap die aan de transactieketen deelneemt of bij de natuurlijke persoon die het voordeel geniet;
overeenkomsten tussen dividendbedragen en latere betalingen binnen de transactieketen aanwijzingen voor misbruik kunnen vormen, ook wanneer die betalingen over een langere periode plaatsvinden.
Hoewel het arrest betrekking heeft op Litouwse dividenduitkeringen, is het ook direct relevant voor de Nederlandse praktijk, waarin vergelijkbare antimisbruikbepalingen gelden. In deze publicatie geven wij een overzicht van de feiten, plaatsen wij het arrest in een bredere context en zetten wij de belangrijkste aandachtspunten voor de praktijk uiteen.
Een versimpelde situatieschets
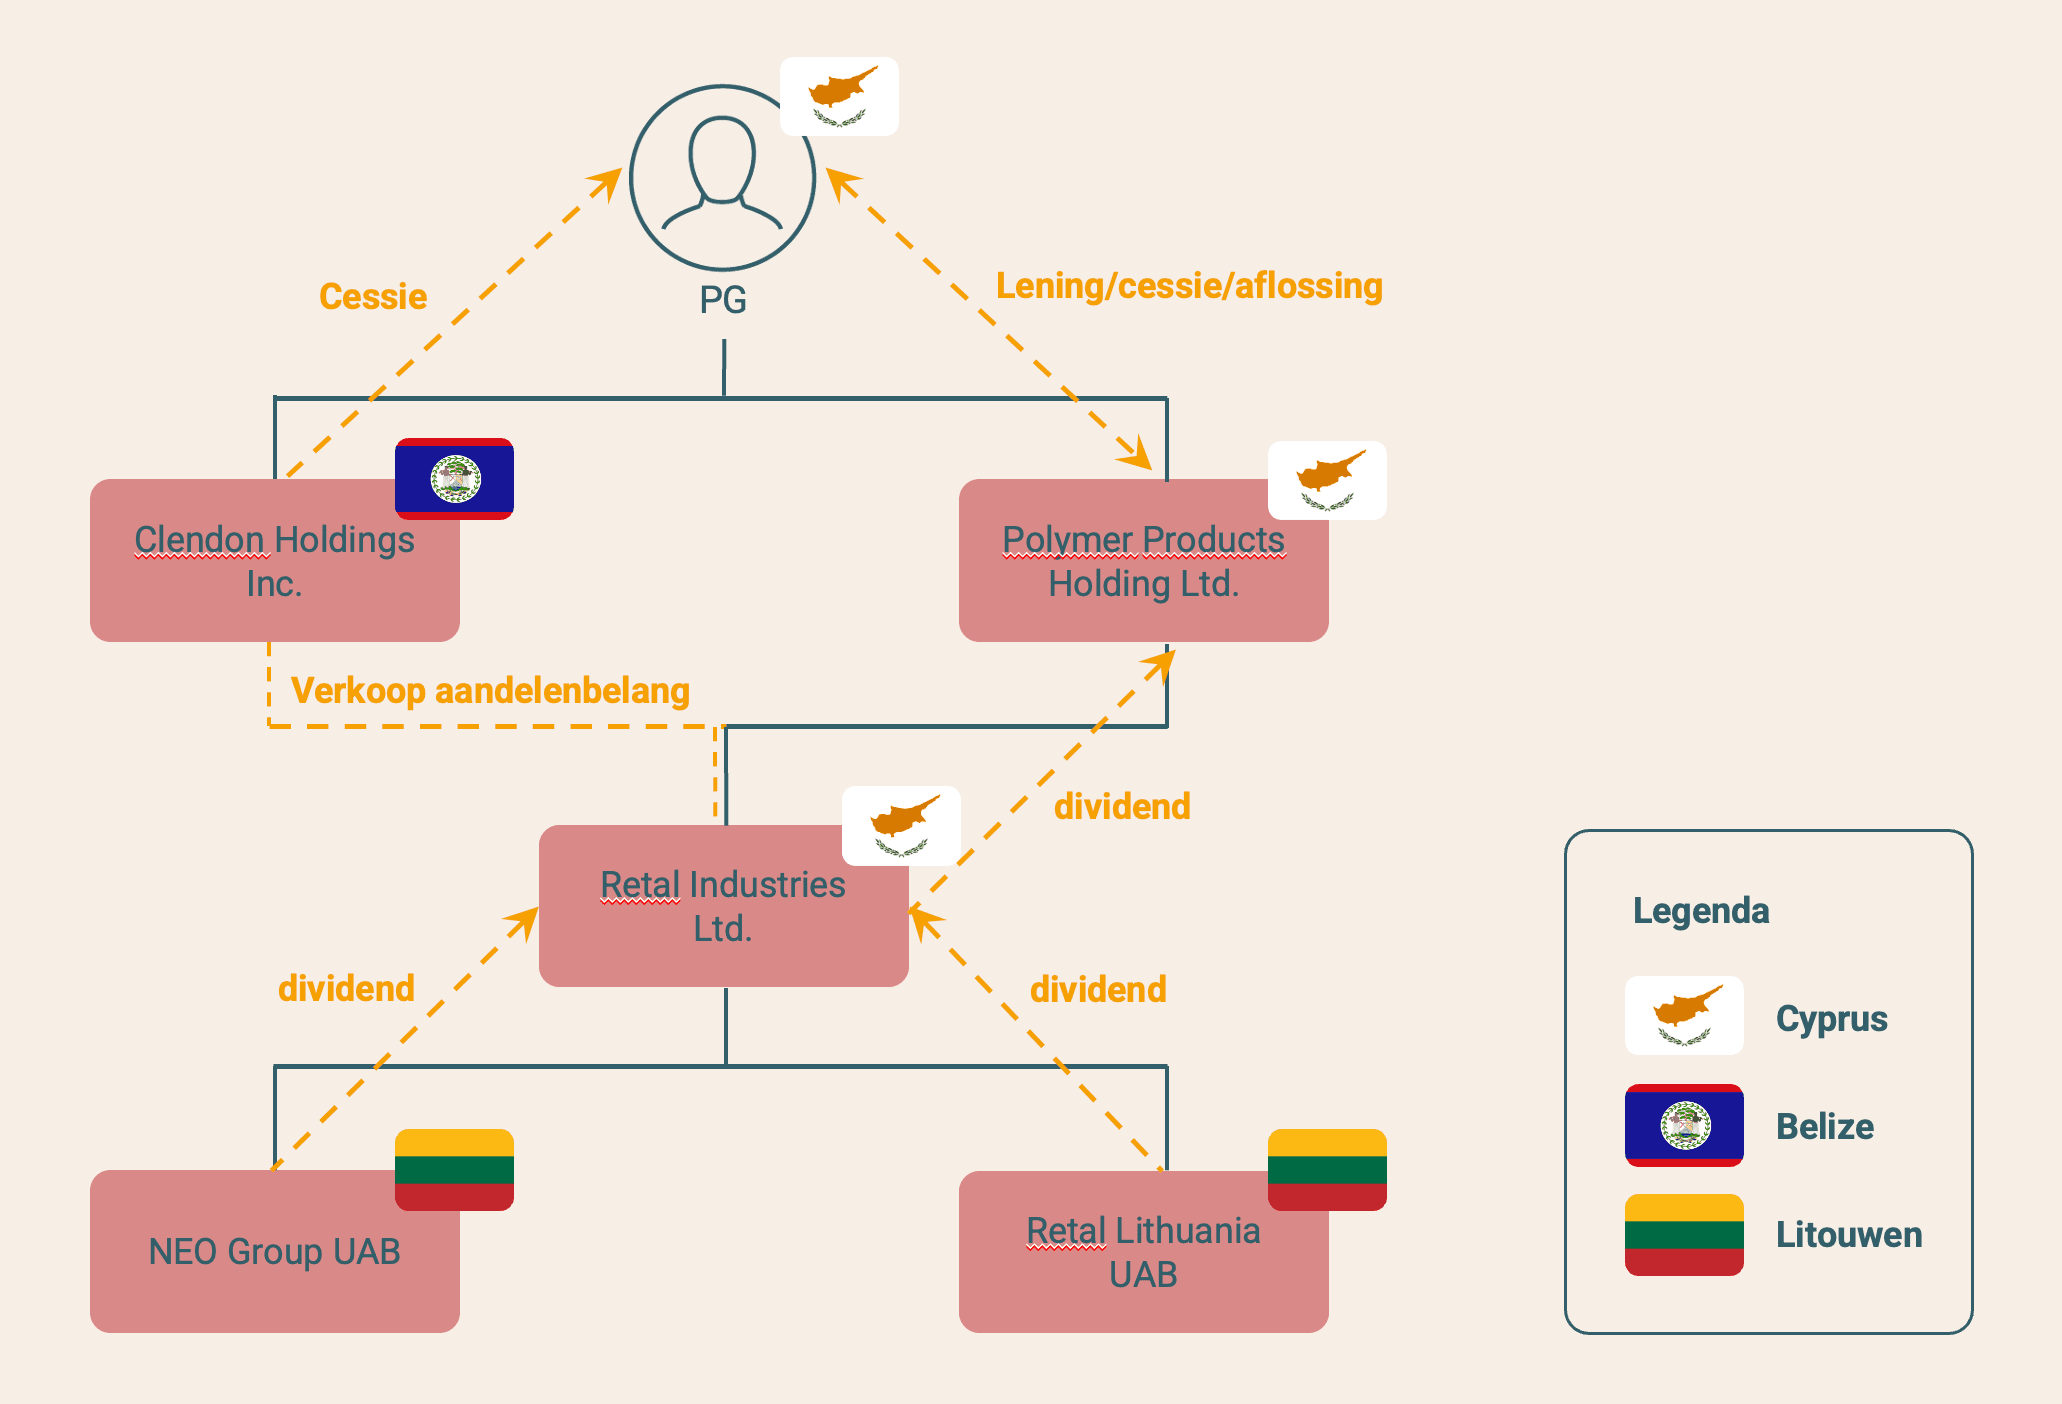
In dit arrest keerden twee Litouwse vennootschappen, NEO GROUP UAB (hierna: NEO) en Retal Lithuania UAB, in 2016 en 2017 in totaal circa EUR 28,5 miljoen aan dividend uit aan hun Cypriotische moedervennootschap Retal Industries Ltd. (hierna: Retal). De aandelen in Retal waren aanvankelijk in handen van een in Belize geregistreerde vennootschap. Deze verkocht haar aandelen aan een nieuw opgerichte Cypriotische vennootschap Polymer Products Holding Ltd. (hierna: PPH). De koopprijs van ruim EUR 310 miljoen werd niet direct betaald, maar schuldig gebleven.
De vordering uit hoofde van de koopprijs werd vervolgens overgedragen aan een in Cyprus woonachtig natuurlijke persoon (PG) die uiteindelijk de zeggenschap had over zowel de verkopende als de kopende vennootschap. Daardoor moest PPH de koopprijs niet langer aan de verkoper betalen, maar aan PG.
Retal keerde vervolgens zelf dividend uit aan PPH. PPH verstrekte op haar beurt leningen aan PG en droeg vorderingen aan hem over. De bedragen die PG aldus ontving, waren afkomstig uit de door de Litouwse vennootschappen uitgekeerde dividenden en werden aangewend om de schuld van PPH aan PG uit hoofde van de koopprijs af te lossen. Op die manier kwamen de dividenduitkeringen uiteindelijk bij PG terecht, zonder dat rechtstreeks dividend aan PG werd uitgekeerd.
De Litouwse belastingdienst zag hierin een keten van transacties die volgens hen een kunstmatige constructie vormde om bronbelasting te ontwijken en legde NEO een naheffing van EUR 2,25 miljoen op, vermeerderd met rente en een boete. NEO was het hiermee oneens en wees onder meer op de daadwerkelijke economische activiteiten van Retal. De Litouwse rechter stelde vervolgens prejudiciële vragen aan het HvJ over de reikwijdte van de antimisbruikbepaling.
Niet de afzonderlijke vennootschap, maar samenhang staat centraal
Een van de belangrijkste onderdelen in het arrest is dat het HvJ bevestigt dat de aanwezigheid van economische activiteiten bij de directe moedervennootschap toepassing van de antimisbruikbepaling niet uitsluit. De bepaling is dus niet beperkt tot constructies waarbij een doorstroomvennootschap in de structuur wordt tussengeschoven. Ook wanneer slechts bepaalde stappen binnen een structuur kunstmatig zijn, kan de antimisbruikbepaling van toepassing zijn.
De beoordeling kan zich dus niet uitsluitend richten op de positie van de directe dividendontvanger. Ook transacties op hogere niveaus, zoals de verkoop van aandelen, het sluiten van leningsovereenkomsten en de overdrachten van vorderingen, kunnen in de beoordeling worden betrokken. De door het HvJ hiervoor genoemde te beoordelen elementen zijn evenwel niet-limitatief, hetgeen de vraag oproept wat nog meer tot het beoordelingskader kan behoren.
Grensoverschrijdend onderzoek en de plaats van het belastingvoordeel
Het HvJ oordeelt dat het onderzoek naar misbruik zich niet mag beperken tot de lidstaat waaruit het dividend afkomstig is. De belastingdienst moet een alomvattend onderzoek verrichten dat ook transacties omvat die voor of na de uitkering van dividenden buiten die lidstaat zijn verricht. Daarbij hoeft het belastingvoordeel niet te zijn verkregen door de uitkerende dochtervennootschap zelf. Ook een belastingvoordeel dat terechtkomt bij een natuurlijke persoon die de zeggenschap over de groep uitoefent, kan relevant zijn, ongeacht in welke fase van de transactieketen dat voordeel wordt verkregen. Het HvJ acht een dergelijke grensoverschrijdende analyse niet in strijd met het evenredigheidsbeginsel, maar juist nodig voor de bestrijding van constructies waarvan pas na een dergelijke analyse kan worden vastgesteld dat zij misbruik vormen.
Wat zeggen de geldstromen over mogelijk misbruik?
De door de Litouwse vennootschappen uitgekeerde dividenden waren qua omvang vergelijkbaar met de bedragen die uiteindelijk bij de natuurlijke persoon terechtkwamen. Het HvJ ziet dit weliswaar als een aanwijzing voor misbruik, maar deze vergelijkbaarheid is op zichzelf onvoldoende om tot een algemeen vermoeden van misbruik te komen. Een nationale rechter mag die vergelijkbaarheid wel als aanwijzing meenemen, maar een objectieve analyse van alle relevante feiten en omstandigheden blijft noodzakelijk.
Ook het tijdsverloop tussen de transacties is volgens het HvJ van belang als aanwijzing voor het bestaan van misbruik, maar het is geen vereiste voor misbruik dat ontvangen dividenden binnen korte tijd worden doorbetaald. Ook transacties die over een langere periode plaatsvinden, kunnen onderdeel zijn van een kunstmatige constructie en als aanwijzing voor misbruik dienen. De belastingdienst kan dus niet worden verplicht om het onderzoek te beperken tot een korte periode rondom de dividenduitkering, maar moet alle elementen betrekken die een rol spelen bij de totstandkoming van misbruik.
Wetenschap van de uitkerende vennootschap is geen vereiste
Het HvJ verduidelijkt verder dat de uitkerende dochtervennootschap niet zelf op de hoogte hoeft te zijn geweest van de kunstmatige constructie. Voor het subjectieve element van misbruik volstaat dat bij ten minste één van de betrokken groepsvennootschappen, of bij de natuurlijke persoon die uiteindelijk het voordeel geniet, wordt aangetoond dat deze de bedoeling had, of had kunnen hebben, om door het kunstmatig creëren van de voorwaarden een uit het Unierecht voortvloeiend voordeel te verkrijgen. Het is dus niet vereist dat de dochtervennootschap zelf van die bedoeling op de hoogte was. De bewijslast voor het bestaan van misbruik blijft rusten op de belastingdienst.
Plaatsing in de bredere context
Het NEO-arrest past in de ontwikkeling van de Europese rechtspraak waarin steeds meer gewicht wordt toegekend aan de economische realiteit achter juridische structuren en transacties. Waar in de Deense zaken (T Danmark en Y Denmark) vooral het gebruik van doorstroomvennootschappen centraal stond, bevestigt het NEO-arrest dat de antimisbruikbepaling niet tot dergelijke situaties is beperkt. Ook de lijn uit het arrest Nordcurrent, dat de beoordeling niet beperkt mag blijven tot één moment, komt terug: een constructie die aanvankelijk is opgezet om geldige zakelijke redenen kan van kleur verschieten en in een later stadium als kunstmatig worden beschouwd. Daarnaast benadrukt het HvJ dat bilaterale belastingverdragen, ook wanneer deze zijn gebaseerd op het OESO-modelverdrag, niet kunnen worden ingeroepen om tot een resultaat te komen dat in strijd is met het Unierecht. Het feit dat een vennootschap als "uiteindelijk gerechtigde" kwalificeert in de zin van een dergelijk verdrag, betekent dan ook niet dat de bronbelastingvrijstelling automatisch van toepassing is.
Voor Nederland is dit met name relevant bij de toepassing van de inhoudingsvrijstelling in de dividendbelasting. In de antimisbruikbepaling van artikel 4, derde lid, onderdeel c, Wet op de dividendbelasting 1965 spelen zakelijke redenen en economische realiteit een belangrijke rol. Het arrest biedt aanknopingspunten voor de beoordeling van internationale houdsterstructuren waarin dividenduitkeringen samenlopen met andere transacties binnen de groep. Hetzelfde geldt voor de buitenlandse belastingplicht in de vennootschapsbelasting.
Handvatten voor de praktijk
Voor de praktijk volgen uit het arrest enkele belangrijke aandachtspunten:
ten eerste is het niet voldoende om uitsluitend vast te stellen dat de directe moedervennootschap daadwerkelijke economische activiteiten verricht. Ook de zakelijke achtergrond van transacties op andere niveaus binnen de structuur kan van belang zijn;
ten tweede verdienen geldstromen die qua omvang of timing op elkaar aansluiten bijzondere aandacht. Dat geldt bijvoorbeeld wanneer dividenduitkeringen worden gevolgd door leningen, verrekeningen of andere vermogensoverdrachten aan de achterliggende aandeelhouder;
ten derde is het verstandig om niet alleen de gekozen juridische vorm, maar ook de zakelijke redenen voor de afzonderlijke transacties en hun onderlinge samenhang zorgvuldig vast te leggen;
ten vierde biedt de kwalificatie als "uiteindelijk gerechtigde" in een belastingverdrag geen automatische bescherming tegen toepassing van de antimisbruikbepaling;
ten vijfde verdient het aanbeveling om bestaande structuren te blijven toetsen aan gewijzigde omstandigheden, nu het HvJ, in lijn met het arrest Nordcurrent, bevestigt dat een aanvankelijk zakelijk gerechtvaardigde constructie als kunstmatig kan worden aangemerkt indien zij nadien in stand wordt gehouden zonder dat daarvoor nog geldige zakelijke redenen bestaan.
Afsluiting
Het NEO-arrest maakt duidelijk dat het onderzoek naar antimisbruik niet eindigt bij de vennootschap die het dividend ontvangt. Ook de wijze waarop de uitgekeerde middelen verder binnen de structuur worden aangewend, kan relevant zijn voor de antimisbruikbepaling. Het arrest biedt belastingdiensten de ruimte en legt hun de verplichting op om de samenhang tussen verschillende transacties te onderzoeken, ook buiten de eigen jurisdictie. Voor internationaal opererende ondernemingen is het daarom van belang dat niet alleen de structuur zelf, maar ook de zakelijke motieven voor wijzigingen en transacties binnen die structuur voldoende kunnen worden onderbouwd.
Het arrest laat echter ook een aantal belangrijke vragen onbeantwoord. Welke betekenis komt bijvoorbeeld toe aan de specifieke transacties van deze zaak, en zou de uitkomst anders zijn als op het niveau van de uiteindelijke aandeelhouder, ongeacht de diverse transacties, geen belastingclaim bestond? Daarnaast is nog onduidelijk hoever de bronstaat moet en mag gaan bij het beoordelen van vermeend misbruik in het buitenland, en hoe moet worden omgegaan met correcties door meerdere lidstaten. Ook blijft de vraag hoe het arrest moet worden toegepast wanneer de ontweken belasting niet in een EU-lidstaat, maar in een derde land wordt geheven.
Heb je vragen over de gevolgen van dit arrest voor jouw structuur, of over andere ontwikkelingen binnen de dividendbelasting en vennootschapsbelasting? Neem dan gerust contact op met de specialisten van HVK Stevens.